


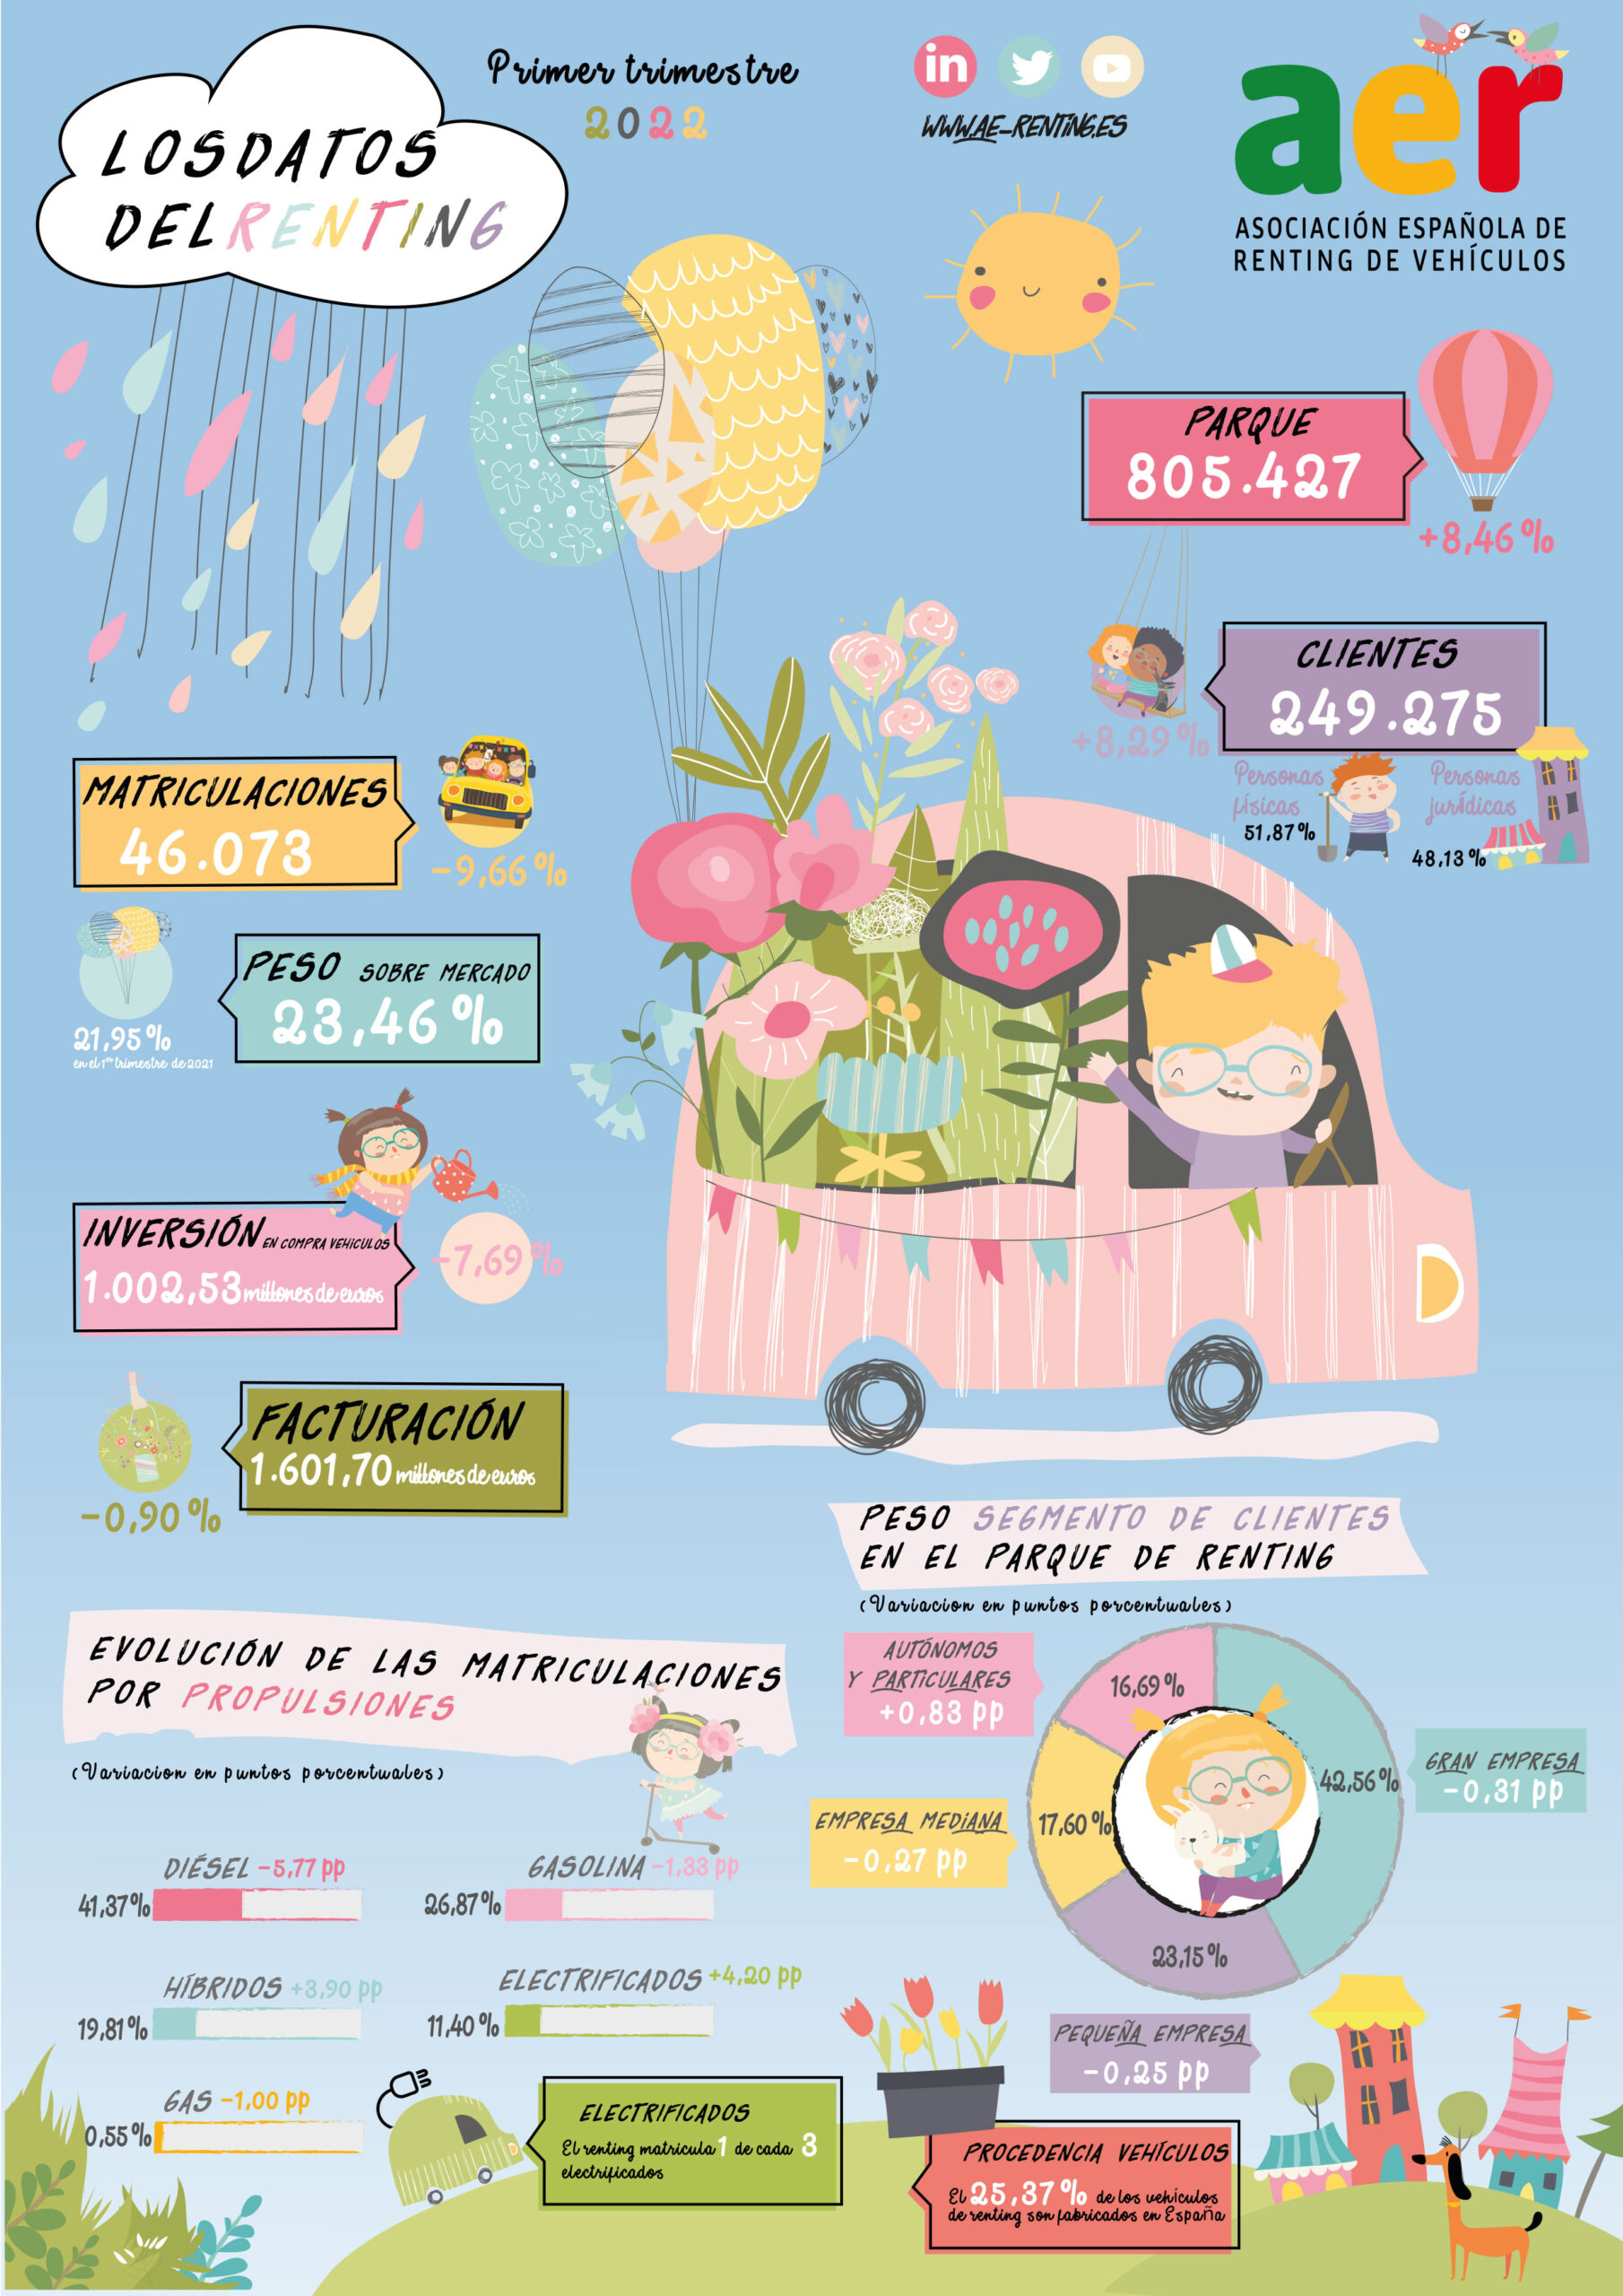
En total, el parque de vehículos de renting alcanza los 805.427 vehículos, lo que supone un incremento del 8,46%, sobre el mismo periodo de 2021.
El número de clientes de renting se sitúa en 249.275, con un incremento del 8,29% sobre el primer trimestre de 2021; es decir, 19.074 más.
Las personas físicas (autónomos y particulares) son las que más incrementan porcentualmente su parque en renting, con un crecimiento del 14,14%, con 134.427 unidades y un peso del 16,69%, frente al 15,86%, que tenían al cierre del primer trimestre de 2021. Los clientes de este segmento han crecido un 14,05%, hasta las 129.296 personas, lo que supone el 51,87% del total de los clientes en renting.
La gran empresa es el segundo segmento de clientes que más ha aumentado el parque, un 7,69%, aunque sigue perdiendo peso ligeramente y pasa del 42,87%, que registraba en el primer trimestre de 2021, al 42,56%. En cuanto al número de clientes de gran empresa, estos han aumentado un 4,29%.
Las pequeñas empresas (con hasta cuatro vehículos) aumentan su parque en renting un 7,25% y sus clientes un 2,45%.
Las empresas medianas registran un incremento del 6,84%, en parque y del 4,34%, en número de clientes.
En cuanto a las matriculaciones, como ya se publicó, en el primer trimestre de 2022, se han registrado 46.073 unidades, lo que supone una caída del 9,66%, en relación con el cierre del mismo periodo de 2021.
El peso del renting en el total de matriculaciones en España se sitúa en un 23,46%, frente al 21,95%, del primer trimestre de 2021.
La facturación del sector en el primer trimestre de 2022 es de 1.601,70 millones de euros, un 0,90% menos que en el primer trimestre de 2021.
En cuanto a la inversión en compra de vehículos se sitúa en 1.002,53 millones de euros, un 7,69% menos que en el primer trimestre de 2021.</p
José-Martín Castro Acebes, presidente de la Asociación Española de Renting de Vehículos, valora así los resultados del sector del renting: «Es fácil comprender que este primer trimestre del año está siendo bastante más atípico de lo esperado, a causa de la situación geopolítica internacional. Sabemos que hay numerosas variables que están influyendo de forma directa en los resultados del mercado y también del renting. Lo hemos visto en la evolución trimestral de las matriculaciones, que han descendido un 9,66%, afectadas, entre otras cosas, por la cadena logística internacional, costes de la energía y de las materias primas, la mantenida crisis de los microchips… La escasez de vehículos nuevos también está afectando al número de unidades de segunda mano procedentes del renting que llegan al mercado, lo que impacta también en la facturación global del sector, que se ha visto ligeramente reducida. A pesar de ello, el renting ha ganado peso relativo en las matriculaciones y experimenta crecimientos superiores al 8%, tanto en parque como en clientes. Esta es la prueba más evidente de que las compañías de renting están activando todos los mecanismos de gestión para adaptarse a un entorno que está en continuo cambio y que no acaba de ser predecible; aunque, afortunadamente, se han encontrado soluciones para no comprometer la movilidad que el cliente demanda».
PARQUE DE VEHÍCULOS Y CLIENTES DE RENTING
EVOLUCIÓN DEL PARQUE DE VEHÍCULOS EN RENTING POR TIPO DE CLIENTE
El parque de vehículos en renting en el primer trimestre de 2022 se eleva a 805.427 vehículos y registra un crecimiento del 8,46%, en relación con el dato al cierre del primer trimestre de 2021, cuando la cifra de parque se situaba en 742.621 unidades.
En valores absolutos, las grandes empresas son las que más vehículos han añadido al crecimiento del parque de renting, sumando 24.484 vehículos, lo que supone el 38,98% del incremento. Sin embargo, en número de clientes solo han aportado al crecimiento total del sector, cifrado en 19.074 clientes, el 0,61%, al sumar 116.
Las personas físicas (autónomos y particulares) han sumado 16.649 vehículos al renting, lo que supone un 26,51% de las 62.806 unidades totales de crecimiento registradas. Este segmento aporta el 83,50% al crecimiento de clientes, contabilizando 15.927 nuevos clientes.
Las pequeñas empresas (entre 1 y 4 vehículos) incrementan su parque un 7,25%, y aportan 12.607 unidades. En cuanto a los clientes que suma este segmento se cifran en 2.501, aportando el 13,11% del crecimiento.
Las empresas medianas (De 5 a 24 vehículos) elevan su parque, un 6,84% y añaden 9.066 nuevas unidades al crecimiento, lo que supone el 14,43% del mismo.
En cuanto a la evolución del número de clientes de este segmento, suman 530 nuevos clientes, es decir el 2,78% de los nuevos clientes.
| Al 31 de marzo de 2021 | Al 31 de marzo de 2022 | VARIACIÓN 2021 s/2022 | ||||||
| PARQUE | PESO 2021 | PARQUE | PESO 2022 | Variac. Absol. | Variac. Relativa | Peso incremento | ||
| EMPRESAS Pequeñas (1-4 veh.) | 173.872 | 23,41% | 186.479 | 23,15% | 12.607 | 7,25% | 20,08% | |
| Medianas (5 a 24 veh.) | 132.632 | 17,86% | 141.698 | 17,60% | 9.066 | 6,84% | 14,43% | |
| Grandes (más de 24 veh.) | 318.339 | 42,87% | 342.823 | 42,56% | 24.484 | 7,69% | 38,98% | |
| TOTAL PERS. JURÍDICAS | 624.843 | 84,14% | 671.000 | 83,31% | 46.157 | 7,39% | 73,49% | |
| PERSONAS FÍSICAS(autónomos y particulares) | 117.778 | 15,86% | 134.427 | 16,69% | 16.649 | 14,14% | 26,51% | |
| PARQUE TOTAL | 742.621 | 100,00% | 805.427 | 100,00% | 62.806 | 8,46% | 100,00% | |
EVOLUCIÓN DEL NÚMERO DE CLIENTES
| Al 31 de marzo de 2021 | Al 31 de marzo de 2022 | VARIACIÓN 2021 s/2022 | |||||
| Núm. clientes | PESO 2021 | Núm. clientes | PESO 2022 | Variac. Absoluta | Variac. Relativa | Peso incremento | |
| EMPRESAS Pequeñas (1-4 veh.) | 101.899 | 44,27% | 104.400 | 41,88% | 2.501 | 2,45% | 13,11% |
| Medianas (5 a 24 veh.) | 12.226 | 5,31% | 12.756 | 5,12% | 530 | 4,34% | 2,78% |
| Grandes (más de 24 veh.) | 2.707 | 1,18% | 2.823 | 1,13% | 116 | 4,29% | 0,61% |
| TOTAL P. JURÍDICA | 116.832 | 50,75% | 119.979 | 48,13% | 3.147 | 2,69% | 16,50% |
| PERS.FÍSICAS | 113.369 | 49,25% | 129.296 | 51,87% | 15.927 | 14,05% | 83,50% |
| TOTAL CLIENTES | 230.201 | 100,00% | 249.275 | 100,00% | 19.074 | 8,29% | 100,00% |
EVOLUCIÓN DE LA MEDIA DE VEHÍCULOS POR CLIENTE
| Al 31 de marzo de 2021 | Al 31 de marzo de 2022 | |
| EMPRESAS Pequeñas | 1,71 | 1,79 |
| Medianas | 10,85 | 11,11 |
| Grandes | 117,60 | 121,44 |
| TOTAL PERSONAS JURÍDICAS | 5,35 | 5,59 |
| PERSONAS FÍSICAS | 1,04 | 1,04 |
| TOTAL PARQUE | 3,23 | 3,23 |
La media de vehículos por cliente es de 3,23 unidades, la misma que en el primer trimestre de 2021.
MATRICULACIONES
En el primer trimestre de 2022, se han registrado 46.073 matriculaciones en renting, un 9,66% menos que en el mismo periodo de 2021. El peso de los vehículos de renting sobre el total del mercado alcanza el 23,46%, frente al 21,95% del primer trimestre de 2021.
| MATRICULACIONES RENTING | 1er trimestre 2022 | 1er trimestre 2021 | |
| Destinatarios principales del renting | • Alquiler sin conductor (rent a car) | 5.084 | 13.714 |
| Variación alquiler sin conductor 1er trimestre 2022 sobre 1er trimestre 2021 | -62,93% | ||
| • Empresas no alquiladoras | 40.989 | 37.285 | |
| Variación empresas no alquiladoras 1er trimestre 2022 sobre 1er trimestre 2021 | 9,93% | ||
| • Total matriculaciones renting | 46.073 | 50.999 | |
| Variación 1er trimestre 2022 sobre 1er trimestre 2021 | -9,66% | ||
| MATRICULACIONES ESPAÑA EMPRESAS | |||
| Canal empresas no alquiladoras | • Unidades | 95.623 | 106.340 |
| Variación 1er trimestre 2022 sobre 1er trimestre 2021 | -10,08% | ||
| % renting sobre empresas | 42,87% | 35,06% | |
| Canal empresas no alquiladoras excluido renting | • Unidades | 54.634 | 69.055 |
| Variación 1er trimestre 2022 sobre 1er trimestre 2021 | -20,88% | ||
| TOTAL MATRICULACIONES ESPAÑA | |||
| • Unidades | 196.394 | 232.394 | |
| Variación 1er trimestre 2022 sobre 1er trimestre 2021 | -15,49% | ||
| % renting sobre matriculaciones totales | 23,46% | 21,95% |
(*) Fuente: Instituto de Estudios de la Automoción (IEA), a partir de datos de la DGT, y elaboración de la AER
Peso del renting por segmentos. Datos acumulados primer trimestre de 2022
| CUOTA SOBRE TOTAL DE MERCADO | ACUM. MARZO 2022 | ACUM. MARZO 2021 | VARIACIÓN EN PUNTOS PORCENTUALES |
| Turismos | 23,28% | 21,51% | 1,77 |
| Todoterrenos | 21,97% | 23,91% | -1,94 |
| Derivados, furgonetas y pick up | 34,63% | 29,36% | 5,27 |
| Veh. Comerc. Ligeros <=3,5Tn | 19,00% | 20,19% | -1,19 |
| Veh. Industriales >3,5Tn | 13,18% | 12,16% | 1,02 |
| TOTAL MERCADO | 23,46% | 21,95% | 1,51 |
(*) Fuente: Instituto de Estudios de la Automoción (IEA), a partir de datos de la DGT, y elaboración de la AER
Matriculaciones por clase de vehículos. Datos acumulados primer trimestre de 2022
| ACUM. MARZO 2022 | ACUM. MARZO 2021 | Variación relativa | ||||
| RENTING | TOTAL MERCADO | RENTING | TOTAL MERCADO | RENTING | TOTAL MERCADO | |
| Turismos | 38.068 | 163.507 | 39.830 | 185.210 | -4,42% | -11,72% |
| Todoterrenos | 196 | 892 | 202 | 845 | -2,97% | 5,56% |
| Derivados, furgonetas y pick up | 4.602 | 13.288 | 6.647 | 22.636 | -30,77% | -41,30% |
| Veh. Comerc. Ligeros <=3,5Tn | 2.420 | 12.735 | 3.614 | 17.897 | -33,04% | -28,84% |
| Veh. Industriales >3,5Tn | 787 | 5.972 | 706 | 5.806 | 11,47% | 2,86% |
| TOTAL MERCADO | 46.073 | 196.394 | 50.999 | 232.394 | -9,66% | -15,49% |
(*) Fuente: Instituto de Estudios de la Automoción (IEA), a partir de datos de la DGT, y elaboración de la AER
Marcas y modelos más matriculados. Datos acumulados al primer trimestre de 2022
| MARCAS | % Variación acumulado marzo 2022 sobre acum. marzo 2021 | Posición | MODELOS | % Variación acumulado marzo 2022 sobre acum. marzo 2021 | |||
| VOLKSWAGEN | 14,61% | 1 | PEUGEOT 3008 | -7,20% | |||
| PEUGEOT | -14,24% | 2 | CUPRA FORMENTOR | 541,76% | |||
| SEAT | 30,26% | 3 | SEAT ARONA | 82,05% | |||
| TOYOTA | 1,15% | 4 | VOLKSWAGEN T-ROC | 47,50% | |||
| MERCEDES | 29,84% | 5 | PEUGEOT 2008 | -0,23% | |||
| BMW | 25,74% | 6 | FIAT 500 | 134,50% | |||
| CITROËN | 6,01% | 7 | TOYOTA C-HR | 36,42% | |||
| FORD | 80,46% | 8 | OPEL CORSA | 180,68% | |||
| RENAULT | -41,73% | 9 | FORD FOCUS | 362,57% | |||
| AUDI | -3,01% | 10 | PEUGEOT 208 | 59,27% | |||
Matriculaciones por tipo de propulsión. Datos acumulados al primer trimestre de 2022
| RENTING | TOTAL MATRICULACIONES | |||
| Número | % s/total | Número | % s/total | |
| Gasolina | 12.382 | 26,87% | 68.874 | 35,06% |
| Diésel | 19.060 | 41,37% | 57.850 | 29,46% |
| BEV – Eléctrico puro | 1.266 | 2,75% | 8.281 | 4,22% |
| EREV – Eléctrico autonomía extendida | 0 | 0,00% | 4 | 0,00% |
| PHEV – Híbrido enchufable gasolina | 3.548 | 7,70% | 9.850 | 5,02% |
| PHEV – Híbrido enchufable diésel | 439 | 0,95% | 718 | 0,37% |
| HEV – Híbrido no enchufable gasolina | 6.808 | 14,78% | 41.025 | 20,89% |
| HEV – Híbrido no enchufable diésel | 2.317 | 5,03% | 6.500 | 3,31% |
| GLP – Gas licuado petróleo | 180 | 0,39% | 2.857 | 1,45% |
| GNV – Gas natural vehicular | 73 | 0,16% | 432 | 0,22% |
| FCEV – Hidrógeno | 0 | 0,00% | 3 | 0,00% |
| TOTAL | 46.073 | 100,00% | 196.394 | 100,00% |
VARIACIÓN DEL PESO DE LAS MATRICULACIONES SEGÚN PROPULSIÓN
Primer trimestre 2022 sobre primer trimestre 2021 en puntos porcentuales
| RENTING | TOTAL MERCADO | |
| DIÉSEL | -5,77 | -7,13 |
| GASOLINA | -1,33 | -3,68 |
| HÍBRIDOS | 3,90 | 6,10 |
| ELÉCTRICOS | 4,20 | 4,85 |
| GAS | -1,00 | -0,14 |
El diésel y la gasolina siguen bajando su peso en las matriculaciones, mientras que los vehículos eléctricos y los híbridos continúan al alza.
Peso matriculaciones energías alternativas (eléctricos, híbridos, gas, hidrógeno)
| RENTING | TOTAL MATRICULACIONES | |||
| Peso a marzo 2022 | Peso a marzo 2021 | Peso a marzo 2022 | Peso a marzo 2021 | |
| Vehículos de energías alternativas | 31,76% | 24,68% | 35,47% | 24,67% |
- El parque de vehículos en renting, al cierre del primer trimestre de 2022, se eleva a 805.427 vehículos y aumenta un 8,46% sobre el primer trimestre de 2021
- La facturación se cifra en 1.601,70 millones de euros, un 0,90% menos que en el primer trimestre de 2021
- El renting tiene un peso en las matriculaciones totales del 23,46%, frente al 21,95%, en el mismo periodo de 2021
OTROS DATOS DE INTERÉS
Plazo medio de vigencia de los contratos al primer trimestre de 2022:
46,45 meses, frente a 46,56, en el primer trimestre de 2021.
(*) Fuente: Instituto de Estudios de la Automoción (IEA), a partir de datos de la DGT, y elaboración de la AER.
AER
Fundada en octubre de 1995, la Asociación Española de Renting de Vehículos (www.ae-renting.es) es la organización más representativa y punto de referencia del sector de renting de vehículos en España. Empresas asociadas: ALD Automotive, Alphabet, Alquiber, Arval, Banco Sabadell, CaixaRenting, Fraikin, Free2Move Lease, Hyundai Renting, Kia Renting, Kinto One, LeasePlan, Leasys, Northgate Renting Flexible, Santander Consumer Renting y Santander Renting.
Desde diciembre de 2011 también forman parte de la AER sus colaboradores asociados, más de 110 empresas proveedoras del sector, que con sus productos y soluciones apoyan a las operadoras de renting en su oferta de servicios. (COLABORADORES ASOCIADOS ).

- El 25,37% de los vehículos matriculados por el renting en el primer trimestre de 2022 salieron de una fábrica española, frente al 20,74%, del resto de matriculaciones, excluido el renting
ANEXO
Tabla I: Datos generales
RENTING DE VEHÍCULOS EN ESPAÑA | ||||||||||
Año | Parque | Crecimiento | Facturación | Crecimiento | Compras | Crecimiento | Inversión en | Crecimiento | ||
Absoluto | Relativo (%) | |||||||||
1996 | 50.367 | 12.836 | 34,20% | 332,97 | – | 23.165 | 35,50% | – | – | |
1997 | 63.159 | 12.792 | 25,3% | 417,54 | 25,52% | 24.931 | 7,6% | 289,12 | 11,93% | |
1998 | 115.761 | 52.602 | 83,3% | 765,31 | 83,11% | 49.614 | 99% | 609,90 | 110,95% | |
1999 | 163.866 | 48.105 | 41,6% | 1.083,33 | 41,55% | 69.350 | 39,7% | 895,17 | 46,77% | |
2000 | 216.434 | 52.568 | 32,19% | 1.430,86 | 32,91% | 84.820 | 22,31% | 1.138,54 | 27,19% | |
2001 | 265.444 | 49.010 | 22,6% | 1.796,00 | 24,71% | 104.074 | 22,7% | 1.439,01 | 26,39% | |
2002 | 310.020 | 44.576 | 16,79% | 2.105,48 | 17,21% | 111.046 | 6,7% | 1.562,37 | 8,57% | |
2003 | 353.493 | 43.473 | 14,02% | 2.439,10 | 15,85% | 125.693 | 13,19% | 1.856,00 | 18,79% | |
2004 | 398.064 | 44.571 | 12,6% | 2.856,49 | 17,11% | 144.777 | 15,18% | 2.245,00 | 20,96% | |
2005 | 445.686 | 47.622 | 11,96% | 3.294,17 | 15,32% | 165.574 | 14,36% | 2.657,35 | 18,37% | |
2006 | 503.006 | 57.320 | 12,86% | 3.940,90 | 19,63% | 185.173 | 11,84% | 3.149,60 | 18,52% | |
2007 | 556.569 | 53.563 | 10,65% | 4.579,38 | 16,20% | 202.910 | 9,58% | 3.694,00 | 17,99% | |
2008 | 571.565 | 14.996 | 2,69% | 4.771,33 | 4,20% | 181.833 | -10,39% | 3.335,84 | -9,69% | |
2009 | 521.124 | -50.441 | -8,83% | 4.475,25 | -6,21% | 96.306 | -47,04% | 1.739,86 | -47,84% | |
2010 | 491.056 | -30.068 | -5.77% | 4.268,86 | -4.61% | 119.660 | 24,25% | 2.160,15 | 24,16% | |
2011 | 470.223 | -20.833 | -4,24% | 4.115,86 | -3,58% | 123.333 | 3,07% | 2.223,97 | 2,95% | |
2012 | 433.294 | -36.929 | -7,85% | 3.817,32 | -7,25% | 106.016 | -14,04% | 1.988,86 | -10,57% | |
2013 | 401.190 | -32.104 | -7,41% | 3.556,15 | -6,84% | 119.836 | 13,04% | 2.211,73 | 11,21% | |
2014 | 408.095 | 6.905 | 1,72% | 3.625,55 | 1,95% | 143.027 | 19,35% | 2.607,88 | 17,91% | |
2015 | 447.623 | 39.528 | 9,69% | 3.979,56 | 9,76% | 172.321 | 20,48% | 3.144,86 | 20,59% | |
2016 | 486.486 | 38.863 | 8,68% | 4.342,15 | 9,11% | 205.573 | 19,30% | 3.905,80 | 24,20% | |
2017 | 551.730 | 65.244 | 13,41% | 4.905,24 | 12,97% | 248.602 | 20,93% | 4.677,20 | 19,75% | |
2018 | 629.260 | 77.530 | 14,05% | 5.547,53 | 13,09% | 267.732 | 7,70% | 4.940,73 | 5,63% | |
2019 | 711.616 | 82.356 | 13,09% | 6.313,75 | 13,81% | 302.900 | 13,14% | 5.946,27 | 20,35% | |
| 2020 | 743.388 | 31.772 | 4,46% | 5.964,63 | -5,53% | 209.271 | -30,91% | 4.356,10 | -26,74% | |
| Q1-21 | 742.621 | 25.517 | 3,56% | 1.616,20 | 0,93% | 50.999 | -7,69% | 1.086,00 | -0,91% | |
| 2021 | 796.683 | 53.295 | 7,17% | 6.651,03 | 11,51% | 260.834 | 24,64% | 5.623,00 | 29,08% | |
| Q1-22 | 805.427 | 62.806 | 8,46% | 1.601,70 | -0,90% | 46.073 | -9,66% | 1.002,53 | -7,69% | |
Fuente:Asociación Española de Renting de Vehículos.
Tabla II: Compras de renting frente al total de matriculaciones en España
| Año | Matriculaciones RENTING | Matriculaciones (*) Totales ESPAÑA | % Renting s/total matriculaciones |
| 1996 | 23.165 | 1.113.653 | 2,08% |
| 1997 | 24.931 | 1.256.045 | 1,98% |
| 1998 | 49.614 | 1.475.907 | 3,36% |
| 1999 | 69.350 | 1.750.866 | 3,96% |
| 2000 | 84.820 | 1.716.940 | 4,94% |
| 2001 | 104.074 | 1.763.458 | 5,90% |
| 2002 | 111.046 | 1.660.866 | 6,68% |
| 2003 | 125.693 | 1.716.940 | 7,32% |
| 2004 | 144.777 | 1.891.344 | 7,65% |
| 2005 | 165.574 | 1.959.488 | 8,45% |
| 2006 | 185.173 | 1.953.134 | 9,48% |
| 2007 | 202.910 | 1.939.296 | 10,46% |
| 2008 | 181.833 | 1.362.543 | 13,35% |
| 2009 | 96.306 | 1.074.222 | 8,97% |
| 2010 | 119.660 | 1.114.119 | 10,74% |
| 2011 | 123.333 | 928.589 | 13,28% |
| 2012 | 106.016 | 789.119 | 13,43% |
| 2013 | 119.836 | 821.231 | 14,59% |
| 2014 | 143.027 | 985.303 | 14,52% |
| 2015 | 172.321 | 1.211.432 | 14,22% |
| 2016 | 205.578 | 1.343.816 | 15,30% |
| 2017 | 248.602 | 1.458.427 | 17,05% |
| 2018 | 267.732 | 1.559.823 | 17,16% |
| 2019 | 302.900 | 1.497.745 | 20,22% |
| 2020 | 209.272 | 1.028.573 | 20,35% |
| Q1-21 | 50.999 | 232.394 | 21,95% |
| 2021 | 260.834 | 1.032.100 | 25,27% |
| Q1-22 | 46.073 | 196.394 | 23,46% |
Fuente:Instituto de Estudios de Automoción (IEA) de datos procedentes de la Dirección General de Tráfico.
* Los datos de matriculaciones que se reflejan, y con los cuales se comparan las matriculaciones de renting, incluyen toda clase de vehículos (turismos, todoterrenos, derivados de turismo, comerciales e industriales)
Tabla III: Distribución del parque por comunidades autónomas
Cuotas Personas físicas | Cuotas | Cuota | Cuota | |||
Autónomos y | Pequeña | Mediana | Grande | |||
| ANDALUCÍA | 9,68% | 11,57% | 9,77% | 5,15% | 8,21% | 10,52% |
| ARAGÓN | 3,00% | 2,97% | 2,98% | 1,33% | 2,28% | 3,01% |
| ASTURIAS | 1,11% | 1,34% | 1,10% | 0,45% | 0,88% | 1,23% |
| BALEARES | 2,52% | 2,45% | 1,64% | 0,67% | 1,56% | 2,47% |
| CANARIAS | 0,84% | 1,53% | 1,59% | 1,24% | 1,30% | 1,18% |
| CANTABRIA | 0,79% | 0,93% | 0,85% | 0,29% | 0,62% | 0,84% |
| CASTILLA-LA MANCHA | 2,02% | 2,54% | 2,07% | 1,41% | 1,89% | 2,25% |
| CASTILLA Y LEÓN | 2,20% | 2,92% | 2,49% | 1,15% | 1,97% | 2,52% |
| CATALUÑA | 32,81% | 26,28% | 26,67% | 20,63% | 25,03% | 29,53% |
| CEUTA y MELILLA | 0,03% | 0,04% | 0,01% | 0,01% | 0,02% | 0,03% |
| COMUNIDAD VALENCIANA | 10,04% | 12,11% | 10,24% | 5,05% | 8,43% | 10,92% |
| EXTREMADURA | 0,69% | 1,02% | 0,94% | 0,36% | 0,67% | 0,85% |
| GALICIA | 3,32% | 3,46% | 3,31% | 1,18% | 2,44% | 3,40% |
| LA RIOJA | 0,33% | 0,57% | 0,53% | 0,07% | 0,31% | 0,44% |
| MADRID | 24,75% | 21,28% | 25,69% | 55,12% | 37,04% | 23,54% |
| MURCIA | 1,84% | 2,82% | 2,87% | 1,47% | 2,09% | 2,26% |
| NAVARRA | 1,54% | 1,26% | 1,56% | 0,58% | 1,07% | 1,40% |
| PAÍS VASCO | 2,49% | 4,91% | 5,69% | 3,84% | 4,19% | 3,61% |
| TOTAL ESPAÑA | 100% | 100% | 100% | 100% | 100% | 100% |


Escribe una respuesta